
14 Σεπτεμβρίου, 2026 14:22 — του ΤΑΚΗ ΤΡΑΚΟΥΣΕΛΛΗ
Η απότομη άνοδος του κόστους φυσικού αερίου στην Ευρώπη, η αναζήτηση αμερικανικών ποσοτήτων LNG ακόμη και από το Κατάρ και ο ανταγωνισμός για μακροχρόνια συμβόλαια διαμορφώνουν νέες ισορροπίες. Μέσα σε αυτό το περιβάλλον, η Ελλάδα έχει ίσως για πρώτη φορά τη δυνατότητα να αξιοποιήσει τη γεωγραφική της θέση ως ουσιαστικό ενεργειακό και οικονομικό πλεονέκτημα.
Σε ορισμένες περιόδους, μια γεωπολιτική κρίση δεν μεταβάλλει μόνο την τιμή ενός εμπορεύματος, αλλά αναδιαμορφώνει συνολικά την αγορά του. Αυτή είναι σήμερα η εικόνα στο φυσικό αέριο. Περισσότερα από τέσσερα χρόνια μετά την πρώτη μεγάλη ενεργειακή ανατροπή που έφερε η απομάκρυνσή της από το ρωσικό αέριο, η Ευρώπη καλείται ξανά να απαντήσει στο ίδιο βασικό ερώτημα: όχι απλώς από πού θα εξασφαλίσει προμήθειες, αλλά σε ποια τιμή, για ποια διάρκεια και με πόση ασφάλεια.
Το LNG, δηλαδή το υγροποιημένο φυσικό αέριο, δεν αντιμετωπίζεται πλέον μόνο ως εναλλακτική πηγή τροφοδοσίας. Αποκτά τον χαρακτήρα στρατηγικού περιουσιακού στοιχείου, με τις Ηνωμένες Πολιτείες να βρίσκονται στο κέντρο αυτής της νέας αγοράς.
Η σύγκριση του κόστους στις δύο πλευρές του Ατλαντικού είναι χαρακτηριστική. Τις τελευταίες ημέρες, το φυσικό αέριο στην ευρωπαϊκή αγορά κινήθηκε πάνω από τα 75 ευρώ ανά MWh, ξεπερνώντας ακόμη και τα 80 ευρώ. Την ίδια στιγμή, στις αρχές Σεπτεμβρίου, το αμερικανικό Henry Hub βρισκόταν κοντά στα 2,8-2,9 δολάρια ανά MMBtu. Η διαφορά αυτή δεν αποτελεί κάποια χρηματιστηριακή «ανωμαλία», αλλά ένα από τα σοβαρότερα ζητήματα ανταγωνιστικότητας για την ευρωπαϊκή οικονομία.
Στις ενεργοβόρες βιομηχανίες, το φυσικό αέριο επιβαρύνει το κόστος παραγωγής. Στη χημική βιομηχανία και στις μονάδες λιπασμάτων χρησιμοποιείται ως πρώτη ύλη. Στην ηλεκτροπαραγωγή λειτουργεί ως οριακό καύσιμο, επηρεάζοντας άμεσα την τιμή του ηλεκτρισμού. Συνεπώς, το ενεργειακό premium που καταβάλλει σήμερα η Ευρώπη περνά στην παραγωγή, στις εξαγωγές, στον πληθωρισμό και, τελικά, στα επιτόκια.
Οι επιπτώσεις επεκτείνονται πλέον στο αυτοκίνητο και στις καθημερινές μετακινήσεις. Το LNG αξιοποιείται ήδη ως εναλλακτικό καύσιμο, κυρίως στις βαριές οδικές μεταφορές και στη ναυτιλία, μειώνοντας ορισμένους ρύπους έναντι των συμβατικών πετρελαϊκών καυσίμων. Δεν πρόκειται, ωστόσο, για τεχνολογία μηδενικών εκπομπών: το συνολικό περιβαλλοντικό του αποτύπωμα εξαρτάται σε καθοριστικό βαθμό και από τις διαρροές μεθανίου σε όλη την αλυσίδα παραγωγής και μεταφοράς.
Η σημαντικότερη σύνδεση με το αυτοκίνητο εντοπίζεται, πάντως, στο κόστος του ηλεκτρικού ρεύματος. Σε μεγάλο τμήμα της Ευρώπης, οι μονάδες φυσικού αερίου συνεχίζουν να έχουν καθοριστική συμμετοχή στη διαμόρφωση της οριακής τιμής ηλεκτρισμού. Έτσι, η άνοδος της τιμής του αερίου μπορεί να οδηγήσει σε ακριβότερη φόρτιση για εκατομμύρια ηλεκτρικά αυτοκίνητα, σε αυξημένες ενεργειακές δαπάνες για τα εργοστάσια οχημάτων και μπαταριών και, κατ’ επέκταση, σε πιέσεις στην ανταγωνιστικότητα της ευρωπαϊκής αυτοκινητοβιομηχανίας συνολικά.
Η ηλεκτροκίνηση εξακολουθεί να είναι σαφώς πιο αποδοτική ενεργειακά από τον κινητήρα εσωτερικής καύσης. Όσο, όμως, η Ευρώπη επιχειρεί να μεταφέρει τις μετακινήσεις από το πετρέλαιο στον ηλεκτρισμό, τόσο πιο κρίσιμη γίνεται η προέλευση και η τιμή αυτού του ηλεκτρισμού. Υπό αυτό το πρίσμα, η ενεργειακή ασφάλεια, η ανάπτυξη των ΑΠΕ, οι ανταγωνιστικές προμήθειες LNG και η μετάβαση στο ηλεκτρικό αυτοκίνητο δεν συνιστούν ξεχωριστές πολιτικές, αλλά κρίκους της ίδιας οικονομικής και περιβαλλοντικής αλυσίδας.
Δεν είναι, επομένως, τυχαίο ότι και στην Ευρωπαϊκή Κεντρική Τράπεζα το ενδιαφέρον επιστρέφει στο φυσικό αέριο και στο ηλεκτρικό ρεύμα, ως πιθανές εστίες νέων πληθωριστικών πιέσεων.
Αμερικανικό LNG αναζητεί ακόμη και το Κατάρ
Ίσως η πιο χαρακτηριστική ένδειξη της μεταβολής στη διεθνή αγορά προέρχεται από έναν παίκτη που μέχρι πρόσφατα βρισκόταν αποκλειστικά στην πλευρά των πωλητών: το Κατάρ.
Η QatarEnergy, ένας από τους μεγαλύτερους παραγωγούς και εξαγωγείς LNG παγκοσμίως, διαπραγματεύεται, σύμφωνα με το Reuters, με αμερικανικούς παραγωγούς, ανάμεσά τους οι Venture Global, Cheniere και Woodside, για να εξασφαλίσει ποσότητες αμερικανικού LNG σε πολυετή βάση έως το 2031. Η ανάγκη για πρόσθετο αέριο προέκυψε μετά τις σοβαρές ζημιές σε εγκαταστάσεις του Ras Laffan και τις διαταραχές στις ροές μέσω του Στενού του Ορμούζ.
Όπως μεταδίδει το Reuters, περίπου 12,8 εκατ. τόνοι ετήσιας παραγωγικής ικανότητας ενδέχεται να μείνουν εκτός λειτουργίας για τρία έως πέντε χρόνια. Παράλληλα, ο εμπορικός βραχίονας της QatarEnergy αναζητεί 2 έως 3 εκατ. τόνους LNG ετησίως έως το 2031.
Η εξέλιξη έχει έντονο συμβολισμό, αλλά πρωτίστως οικονομική βαρύτητα. Όταν ένας από τους μεγαλύτερους παραδοσιακούς προμηθευτές LNG διεθνώς στρέφεται σε μακροχρόνιες αμερικανικές προμήθειες για να διασφαλίσει το δικό του χαρτοφυλάκιο συμβολαίων, το μήνυμα είναι σαφές: η διαθέσιμη παραγωγική δυναμικότητα των ΗΠΑ αποκτά στρατηγική σημασία.
Σε αυτή την αγορά, οι Ευρωπαίοι δεν είναι οι μοναδικοί διεκδικητές. Σήμερα (14.9), η China Gas ανακοίνωσε νέο 20ετές συμβόλαιο με τη Venture Global για την προμήθεια 500.000 τόνων LNG τον χρόνο από το 2030, ενισχύοντας ακόμη περισσότερο τις μακροχρόνιες δεσμεύσεις της προς τον αμερικανικό όμιλο.
Αυτή είναι μια παράμετρος που συχνά υποτιμήθηκε στην ευρωπαϊκή συζήτηση. Το LNG διαπραγματεύεται σε παγκόσμια αγορά: ένα φορτίο που αναχωρεί από τη Λουιζιάνα μπορεί να κατευθυνθεί στην Ευρώπη, στην Ιαπωνία, στην Κορέα, στην Κίνα ή στην Ινδία. Όποιος αγοραστής δεν έχει κατοχυρώσει ποσότητες με συμβόλαια παραμένει εκτεθειμένος στην αγορά spot και στον διεθνή ανταγωνισμό. Σε συνθήκες γεωπολιτικής κρίσης, αυτός ο ανταγωνισμός συνεπάγεται ακόμη μεγαλύτερο κόστος.
Οι Ηνωμένες Πολιτείες έχουν, ωστόσο, ένα σημαντικό πλεονέκτημα: την παραγωγή που αυξάνεται. Η αμερικανική Energy Information Administration προβλέπει άνοδο των εξαγωγών LNG των ΗΠΑ από το ιστορικό ρεκόρ των 15,1 δισ. κυβικών ποδών ημερησίως το 2025 στα 17,4 δισ. το 2026 και στα 18,6 δισ. το 2027. Νέα ιστορικά υψηλά αναμένεται να καταγράψει και η αμερικανική παραγωγή φυσικού αερίου.
Σήμερα, μάλιστα, στέλεχος της ExxonMobil εκτίμησε ότι έως το 2030 οι ΗΠΑ θα μπορούσαν να καλύπτουν περίπου το 30% της παγκόσμιας αγοράς LNG. Με άλλα λόγια, η Αμερική αναδεικνύεται στον βασικό swing producer της νέας διεθνούς αγοράς φυσικού αερίου.
Σε αυτό ακριβώς το σημείο ανακύπτει το ευρωπαϊκό δίλημμα. Η Ευρωπαϊκή Ένωση έχει ήδη αναλάβει πολιτική δέσμευση για αγορές αμερικανικού LNG, πετρελαίου και πυρηνικών ενεργειακών προϊόντων συνολικής αξίας έως 750 δισ. δολαρίων μέχρι το 2028. Η Ευρωπαϊκή Επιτροπή διευκρινίζει, εντούτοις, ότι τις πραγματικές αγορές δεν τις κάνουν οι κυβερνήσεις, αλλά οι επιχειρήσεις. Απαιτούνται, επομένως, πραγματικά εμπορικά συμβόλαια.
Εδώ εντοπίζεται και ο πυρήνας της συζήτησης για τις μακροχρόνιες συμφωνίες. Επί χρόνια, η Ευρώπη απέφευγε να δεσμευθεί με συμβόλαια 15 ή 20 ετών, υπό τον φόβο ότι θα έρχονταν σε αντίθεση με τους στόχους της πράσινης μετάβασης. Μια τέτοια συμφωνία μπορεί να περιλαμβάνει υποχρεώσεις take-or-pay, κινδύνους ως προς την τιμολόγηση, συναλλαγματικό ρίσκο, καθώς και το ενδεχόμενο ο αγοραστής να παραμένει δεσμευμένος στο φυσικό αέριο όταν η κατανάλωση θα έχει αρχίσει να υποχωρεί.
Υπάρχει, όμως, και η αντίστροφη πλευρά: το τίμημα της μη δέσμευσης, το οποίο αποτυπώνεται σήμερα στην αγορά spot. Η ενεργειακή ασφάλεια λειτουργεί ουσιαστικά σαν ασφάλιση. Έχει κόστος όταν την αποκτάς, αλλά η απουσία της κοστίζει πολύ περισσότερο τη στιγμή που τη χρειάζεσαι.
Σε αυτό το πλαίσιο, η θέση του Αλέξανδρου Εξάρχου υπέρ της έγκαιρης κατοχύρωσης μακροχρόνιων αμερικανικών ποσοτήτων LNG αποκτά σήμερα άλλη βαρύτητα. Αυτό δεν καθιστά κάθε 20ετές συμβόλαιο αυτομάτως συμφέρον. Αναδεικνύει, όμως, ότι η εξασφάλιση παραγωγικής δυναμικότητας πριν τη δεσμεύσουν ανταγωνιστές αποτελεί καθιερωμένο μέσο διαχείρισης κινδύνου στις αγορές εμπορευμάτων.
Η Ελλάδα έχει ήδη κάνει σε αυτό το πεδίο μια κίνηση της οποίας η σημασία ενισχύεται. Η Atlantic SEE LNG Trade, με συμμετοχή του Ομίλου AKTOR κατά 60% και της ΔΕΠΑ Εμπορίας κατά 40%, έχει συνάψει συμφωνία με τη Venture Global για 20ετή προμήθεια αμερικανικού LNG από το 2030. Τον Ιούνιο του 2026, η συμφωνία διευρύνθηκε, με την ελάχιστη συμβατική ποσότητα να διπλασιάζεται από 500.000 σε 1 εκατ. τόνους LNG ετησίως. Η ποσότητα αυτή αντιστοιχεί σε περίπου 1,3 δισ. κυβικά μέτρα φυσικού αερίου τον χρόνο.
Σύμφωνα με το S&P Global, το συνολικό συμβατικό πλαίσιο επιτρέπει σημαντικά μεγαλύτερες ποσότητες. Η Atlantic SEE έχει ήδη προχωρήσει σε κινήσεις για συμφωνίες διάθεσης φυσικού αερίου σε αγορές κατά μήκος του Κάθετου Διαδρόμου, μεταξύ άλλων στη Βουλγαρία, στη Ρουμανία, στην Ουκρανία, στην Αλβανία και στη Βοσνία-Ερζεγοβίνη.
Πώς η Ελλάδα μπορεί να αναδειχθεί σε μεγάλο κερδισμένο
Για να αποκομίσει οικονομικά οφέλη από την ενεργειακή αναδιάταξη της Ευρώπης, η Ελλάδα δεν είναι απαραίτητο να εξελιχθεί σε μεγάλο παραγωγό φυσικού αερίου. Μπορεί να αναλάβει τον ρόλο του κόμβου.
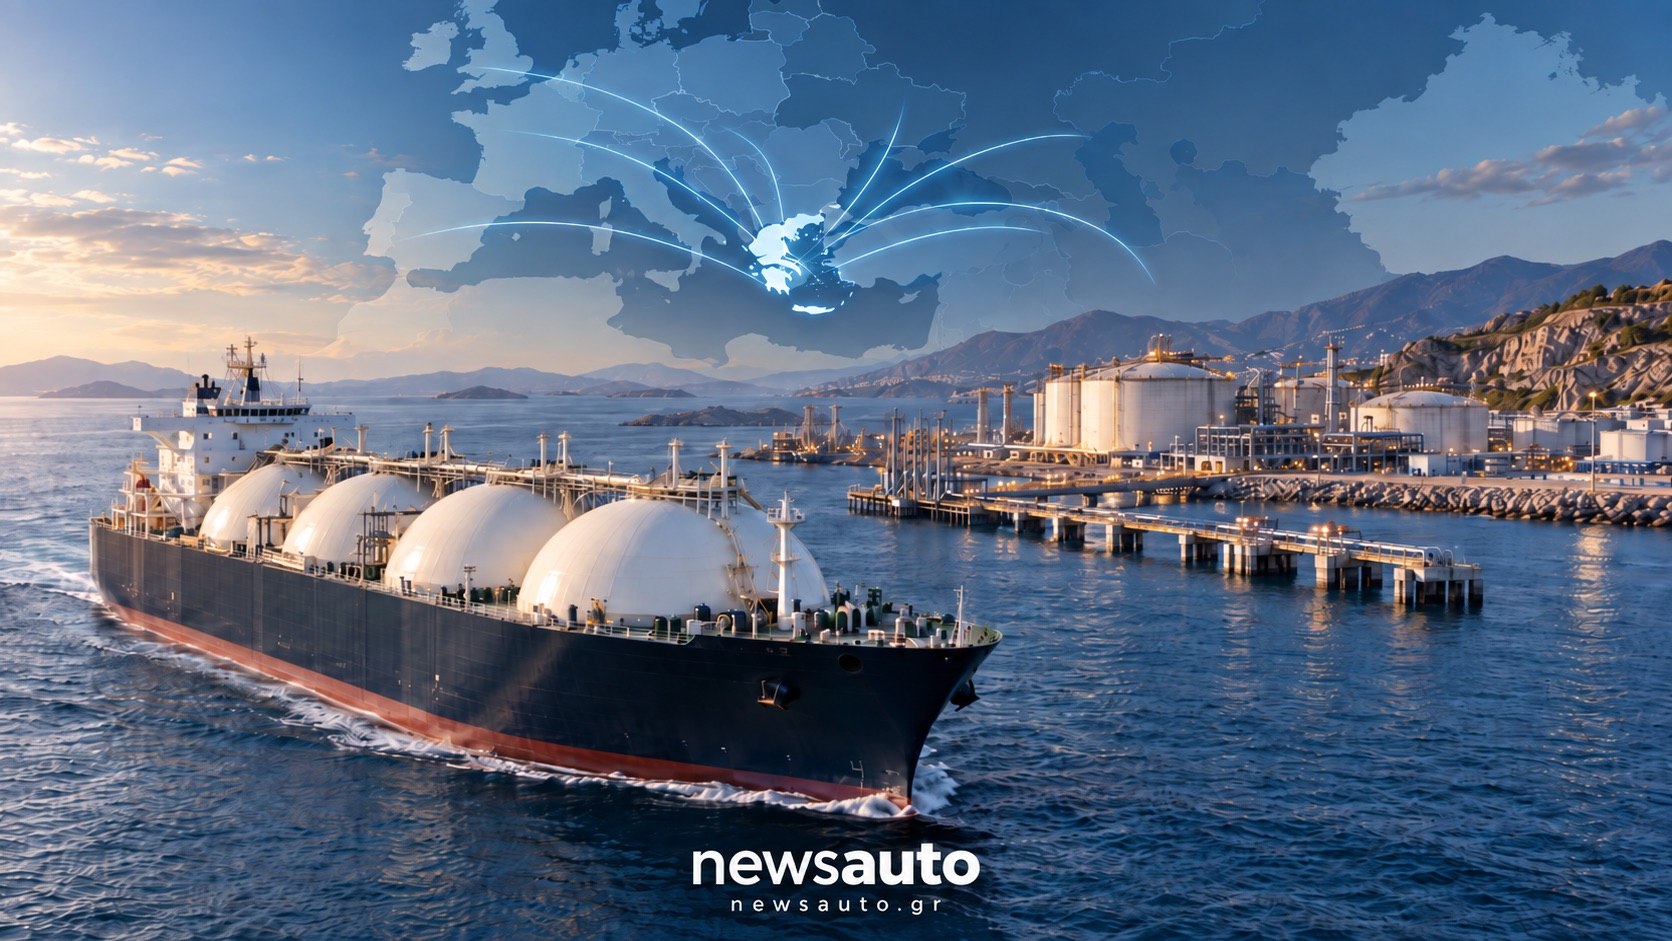
Η Ρεβυθούσα, το FSRU της Αλεξανδρούπολης, ο TAP, οι διασυνδέσεις με τη Βουλγαρία και ο Κάθετος Διάδρομος συγκροτούν ένα σύστημα που επιτρέπει την είσοδο αερίου από τον Νότο και τη μεταφορά του προς τη Βουλγαρία, τη Ρουμανία, τη Μολδαβία, την Ουκρανία και, σταδιακά, βαθύτερα στην Κεντρική Ευρώπη. Έτσι, η γεωγραφική θέση που για δεκαετίες χαρακτηριζόταν θεωρητικά «γεωστρατηγικό πλεονέκτημα» αρχίζει να μεταφράζεται σε μετρήσιμη οικονομική αξία.
Ενδεικτικά είναι τα δεδομένα του πρώτου εξαμήνου του 2026. Οι προμήθειες LNG από τις ΗΠΑ προς την Ελλάδα ανήλθαν σε 12,67 TWh, καλύπτοντας περίπου το 70% των ποσοτήτων που εισήχθησαν μέσω της Ρεβυθούσας. Το αμερικανικό LNG αντιπροσώπευε περίπου το ένα τρίτο του συνόλου των ελληνικών εισαγωγών φυσικού αερίου. Την ίδια περίοδο, οι εξαγωγές φυσικού αερίου της Ελλάδας σχεδόν τριπλασιάστηκαν, στις 8,72 TWh έναντι 2,86 TWh ένα χρόνο πριν.
Η εξέλιξη έχει ιδιαίτερη σημασία, καθώς το ελληνικό επιχειρηματικό μοντέλο δεν περιορίζεται στην εισαγωγή LNG για την κάλυψη της εγχώριας ζήτησης. Περιλαμβάνει εισαγωγή, αποθήκευση, επαναεριοποίηση, εμπορία και επανεξαγωγή. Κατά μήκος αυτής της αλυσίδας προκύπτουν έσοδα από τις υποδομές, τις μεταφορές, τις κρατήσεις δυναμικότητας, την εμπορία φυσικού αερίου, τις υπηρεσίες εξισορρόπησης, την αποθήκευση και τις διασυνοριακές ροές.
Παράλληλα, ενισχύεται ένας ακόμη σημαντικότερος παράγοντας: η εμπορική ρευστότητα. Όσο αυξάνονται οι ποσότητες που περνούν από την Ελλάδα, τόσο ενισχύεται η πιθανότητα η χώρα να συμμετέχει ουσιαστικά στη διαμόρφωση των περιφερειακών τιμών, αντί να αποδέχεται απλώς τιμές που καθορίζονται σε άλλες αγορές.
Η Venture Global έχει ήδη κατοχυρώσει περίπου το 25% της δυναμικότητας επαναεριοποίησης του τερματικού της Αλεξανδρούπολης, συνδέοντας άμεσα την αμερικανική παραγωγή LNG με τις ελληνικές ενεργειακές υποδομές. Παράλληλα, το S&P Global έχει καταγράψει σχεδιασμούς της Atlantic SEE για ένα επιπλέον FSRU δυναμικότητας περίπου 4,5-5 δισ. κυβικών μέτρων ετησίως προς το τέλος της δεκαετίας, υπό την προϋπόθεση ότι θα εξασφαλιστούν οι αναγκαίες συμφωνίες πώλησης.
Μια τέτοια εξέλιξη μπορεί να μεταβάλει ποιοτικά την κλίμακα της ελληνικής αγοράς. Η ενεργειακή σημασία της χώρας δεν θα αποτιμάται πλέον με βάση μόνο τα περίπου 5-6 δισ. κυβικά μέτρα της εγχώριας κατανάλωσης, αλλά σε σχέση με μια πολύ μεγαλύτερη περιφερειακή αγορά, δεκάδων δισεκατομμυρίων κυβικών μέτρων.
Βεβαίως, υπάρχουν και κίνδυνοι. Η εντονότερη εξάρτηση από το LNG αυξάνει την έκθεση στα ναύλα, στις δαπάνες υγροποίησης και επαναεριοποίησης, στην ισοτιμία ευρώ-δολαρίου και στις διακυμάνσεις της διεθνούς αγοράς. Στην περίπτωση της Ελλάδας, εκτιμάται ότι η μεγαλύτερη συμμετοχή του LNG στο μίγμα αύξησε το κόστος τροφοδοσίας της εγχώριας αγοράς κατά το πρώτο εξάμηνο του 2026.
Το LNG, συνεπώς, δεν είναι από τη φύση του «φθηνό» αέριο. Το κύριο χαρακτηριστικό του είναι η ευελιξία και η γεωπολιτική διαφοροποίηση. Η διάκριση είναι ουσιαστική: η ασφάλεια εφοδιασμού δεν συμβαδίζει πάντοτε με τη χαμηλότερη τιμή. Ωστόσο, η δυνατότητα επιλογής μεταξύ πολλών προμηθευτών, εναλλακτικών διαδρομών και διαφορετικών συμβατικών σχημάτων έχει αυτοτελή οικονομική αξία, την οποία η Ευρώπη καλείται σήμερα να επανεκτιμήσει.
Τα ευρωπαϊκά αποθέματα φυσικού αερίου βρίσκονται περίπου στο 66%, στο χαμηλότερο εποχικό επίπεδο εδώ και περίπου 15 χρόνια. Την ίδια ώρα, οι γεωπολιτικές εντάσεις έχουν μειώσει δραστικά τη διαθεσιμότητα LNG από τη Μέση Ανατολή. Υπό αυτές τις συνθήκες, η αγορά εισέρχεται σε μια φάση όπου οι κατοχυρωμένες ποσότητες αποκτούν premium.
Το ουσιαστικό ερώτημα, επομένως, δεν είναι αν η Ευρώπη θα χρειαστεί αμερικανικό LNG, καθώς το χρειάζεται ήδη. Είναι αν θα το προμηθεύεται με όρους που έχει συμφωνήσει εγκαίρως ή αν θα υποχρεώνεται να ανταγωνίζεται την Ασία κάθε φορά που εκδηλώνεται μια διεθνής κρίση.
Για την Ελλάδα, η παρούσα συγκυρία μπορεί να αποδειχθεί ιστορική. Η χώρα βρίσκεται στη νέα διαδρομή που συνδέει τα αμερικανικά κοιτάσματα και τους τερματικούς της Louisiana με τις αγορές της Νοτιοανατολικής και Κεντρικής Ευρώπης. Εφόσον ολοκληρωθούν οι υποδομές, οι διασυνδέσεις λειτουργήσουν χωρίς κανονιστικές στρεβλώσεις και οι ελληνικές επιχειρήσεις συγκροτήσουν πραγματικά εμπορικά χαρτοφυλάκια, αντί να περιοριστούν στη διαχείριση διελεύσεων, το φυσικό αέριο μπορεί να αποτελέσει έναν νέο εξαγώγιμο «τομέα υπηρεσιών» για την ελληνική οικονομία.
Εκεί εντοπίζεται ίσως και η σημαντικότερη ευκαιρία: όχι στην αύξηση της δικής μας κατανάλωσης αερίου, αλλά στην ανάδειξη της Ελλάδας σε διαδρομή μέσω της οποίας θα μεταφέρεται το αέριο που έχει ανάγκη η υπόλοιπη Ευρώπη.
Ακολουθήστε το newsauto.gr στο Google News για να ενημερώνεστε πρώτοι για όλες τις ειδήσεις.
ΣΧΕΤΙΚΑ ΑΡΘΡΑ
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ