ΑΑΔΕ: Αποστέλλει πρόστιμα για παλαιούς φόρους και τέλη κυκλοφορίας Mobility

12 Νοεμβρίου, 2026 9:32 -
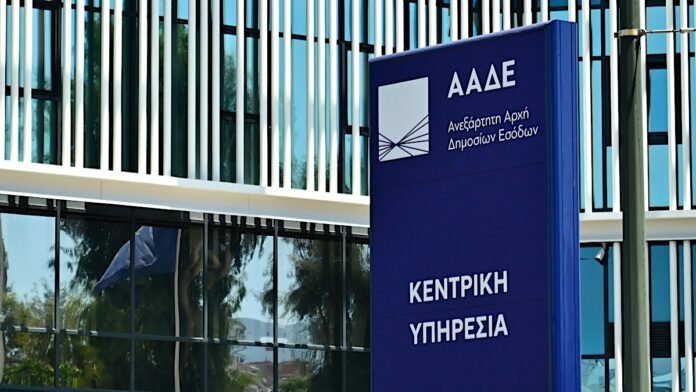
Η ΑΑΔΕ επισπεύδει τις διαδικασίες για υποθέσεις που παραγράφονται στο τέλος του 2026. Η βεβαίωση των απλήρωτων τελών κυκλοφορίας του 2021 πρέπει να έχει ολοκληρωθεί έως τις 3 Δεκεμβρίου, ενώ νέα εγκύκλιος διευκρινίζει ποιοι παλαιοί φορολογικοί καταλογισμοί παύουν να προχωρούν.
Καθώς πλησιάζει η 31η Δεκεμβρίου 2026, παλιές εκκρεμότητες με την Εφορία επανέρχονται στο επίκεντρο. Οι ελεγκτικές υπηρεσίες πρέπει να ολοκληρώσουν έγκαιρα τις ενέργειές τους για υποθέσεις εισοδήματος, αναδρομικών, ΦΠΑ και φορολογίας ακινήτων που φτάνουν στον χρόνο παραγραφής τους. Στο ίδιο χρονικό όριο καταλήγουν και οι διαδικασίες για ορισμένες ανεξόφλητες υποχρεώσεις ιδιοκτητών οχημάτων.
-
Τέλη κυκλοφορίας 2021: Προθεσμίες και επιβαρύνσεις
Το χρονοδιάγραμμα για τα τέλη του 2021 ορίζεται από την οδηγία Ο.3043/2026 της ΑΑΔΕ. Η ειδική περίοδος δήλωσης της πραγματικής κατάστασης του οχήματος στο myCAR, από 1 έως 30 Οκτωβρίου, έχει λήξει. Πριν από τη βεβαίωση, οι φορολογικές υπηρεσίες προβλέπεται να έχουν διορθώσει τα στοιχεία των οχημάτων έως τις 26 Νοεμβρίου.
Οι ιδιοκτήτες έχουν πλέον τη δυνατότητα να καταθέτουν δικαιολογητικά μέσω της εφαρμογής «Τα Αιτήματά μου», χωρίς όμως η υποβολή τους να αναστέλλει τη βεβαίωση. Ακόμη και αν έχει προηγηθεί η χρέωση, η αρμόδια υπηρεσία μπορεί να διαγράψει τόσο τα τέλη όσο και το πρόστιμο, ή μόνο το πρόστιμο, εφόσον τεκμηριώνεται ότι δεν οφείλονται.
Απαραίτητα είναι τα κατάλληλα αποδεικτικά, όπως εκείνα που αφορούν κλοπή, διαγραφή, νόμιμη ακινησία ή απαλλαγή. Μια απλή υπεύθυνη δήλωση ότι το όχημα παραδόθηκε σε συλλέκτη σιδερικών ή χάθηκε δεν επαρκεί για τη διόρθωση του μητρώου, αν δεν συνοδεύεται από το απαιτούμενο δικαιολογητικό.
Στην περίπτωση επιβατικού ΙΧ με ανεξόφλητα τέλη, η συνολική επιβάρυνση μπορεί να φτάσει στο διπλάσιο του αρχικού ποσού. Το πρόστιμο μη καταβολής ισούται με τα τέλη και δεν μπορεί να είναι χαμηλότερο από 30 ευρώ. Για παράδειγμα, τέλη 300 ευρώ επιφέρουν πρόστιμο άλλων 300 ευρώ, ανεβάζοντας το σύνολο των δύο χρεώσεων στα 600 ευρώ.
Η σημασία του 2021 συνδέεται με την πενταετή προθεσμία βεβαίωσης των τελών και των αντίστοιχων προστίμων. Η πενταετία μετρά από το τέλος του έτους στο οποίο αφορούν οι οφειλές. Με βάση αυτόν τον κανόνα, το γενικό χρονικό όριο για το 2021 λήγει στις 31 Δεκεμβρίου 2026.
Η συμπλήρωση της πενταετίας αφορά το δικαίωμα βεβαίωσης και όχι τη διαγραφή μιας οφειλής που έχει ήδη βεβαιωθεί εμπρόθεσμα. Μια τέτοια οφειλή δεν παύει να υφίσταται με την αλλαγή του χρόνου. Συνεπώς, για τον ιδιοκτήτη έχουν σημασία τόσο το έτος στο οποίο ανάγεται η οφειλή όσο και ο χρόνος και η διαδικασία καταλογισμού της.
Ιδιαίτερη προσοχή απαιτείται στα οχήματα που έχουν μεταβιβαστεί. Ο πωλητής βαρύνεται με τα τέλη έως και το έτος της μεταβίβασης. Εάν τα δικαιολογητικά υποβλήθηκαν τον Δεκέμβριο, αλλά η διαδικασία ολοκληρώθηκε το επόμενο έτος, η υποχρέωσή του εκτείνεται και στο έτος ολοκλήρωσης. Όταν υπάρχει συνιδιοκτησία, τα τέλη πληρώνονται μία φορά, ωστόσο κάθε συνιδιοκτήτης ευθύνεται για το σύνολο του ποσού εφόσον αυτό παραμένει ανεξόφλητο.
Για την αμφισβήτηση πράξης βεβαίωσης τελών κυκλοφορίας ακολουθείται ξεχωριστή διαδικασία, με απευθείας δικαστική προσφυγή στα τακτικά διοικητικά δικαστήρια. Η ενδικοφανής προσφυγή στη Διεύθυνση Επίλυσης Διαφορών, η οποία ισχύει για άλλες φορολογικές πράξεις, δεν είναι η προβλεπόμενη οδός για τα τέλη κυκλοφορίας.
Ποιοι φόροι παραγράφονται και τι αλλάζει με το ΣτΕ
Για τις υποθέσεις που εμπίπτουν στον Κώδικα Φορολογικής Διαδικασίας, ο γενικός κανόνας προβλέπει πενταετία από το τέλος του έτους κατά το οποίο έληγε η προθεσμία υποβολής της δήλωσης. Έτσι, για εισοδήματα του 2020, των οποίων η δήλωση έπρεπε να υποβληθεί το 2021, το κανονικό όριο είναι η 31η Δεκεμβρίου 2026, εφόσον δεν υπάρχει λόγος παράτασης.
Η νέα Ε.2072/9.11.2026, σε συνέχεια της ΣτΕ 1246/2026, διακόπτει τους νέους καταλογισμούς για υποθέσεις φοροδιαφυγής των ετών 2012–2017 που βασίζονταν σε συγκεκριμένη αντισυνταγματική μεταβατική διάταξη δεκαετίας. Για τους ελέγχους του 2015–2017 που παραμένουν εκκρεμείς προβλέπεται περάτωση. Στις σχετικές υποθέσεις περιλαμβάνονται πλαστά ή εικονικά παραστατικά, νόθευση στοιχείων, καθώς και ανύπαρκτες αγορές ή δαπάνες.
Ποσά που έχουν ήδη βεβαιωθεί ή καταβληθεί δεν διαγράφονται ούτε επιστρέφονται αυτόματα. Για να συμβεί αυτό, χρειάζεται ακύρωση ή τροποποίηση των πράξεων από τη ΔΕΔ ή τα διοικητικά δικαστήρια.
Η συγκεκριμένη φορολογική παραγραφή δεν συνεπάγεται αυτόματη παύση της ποινικής διαδικασίας. Υπό τις προϋποθέσεις που θέτει η εγκύκλιος, προβλέπεται η υποβολή μηνυτήριων αναφορών ακόμη και για πράξεις που έχουν εκδοθεί, αλλά δεν μπορούν πλέον να κοινοποιηθούν.
Για υποθέσεις του 2015–2017 υπάρχει ειδική πρόβλεψη σχετικά με αναφορές στην Αρχή Καταπολέμησης της Νομιμοποίησης Εσόδων. Στις εικονικές συναλλαγές, το χρηματικό όριο αφορά συνολική αξία εικονικών στοιχείων άνω των 75.000 ευρώ. Παράλληλα ισχύουν, ανά περίπτωση, πρόσθετες προϋποθέσεις για τις πράξεις ή τις εκθέσεις ελέγχου, την πορεία των προσφυγών και τη μη καταβολή των ποσών.
Η απόφαση περιορίζεται στη συγκεκριμένη μεταβατική διάταξη. Εξακολουθούν να ισχύουν ειδικές παρατάσεις, όπως εκείνες που αφορούν δηλώσεις ή ορισμένα νέα στοιχεία κατά το τελευταίο έτος της πενταετίας. Παραμένουν επίσης, υπό τις νόμιμες προϋποθέσεις, οι περιπτώσεις δεκαετίας λόγω μη υποβολής δήλωσης ή στοιχείων που δεν θα μπορούσαν να είναι γνωστά στη διοίκηση εντός της πενταετίας.
Στη γενική διαδικασία φορολογικού ελέγχου, ο φορολογούμενος διαθέτει 20 ημέρες για να καταθέσει εγγράφως τις απόψεις του επί του προσωρινού προσδιορισμού. Η οριστική πράξη εκδίδεται εντός ενός μήνα από την παραλαβή των απόψεων ή από τη λήξη του 20ημέρου. Στις υποθέσεις που παραγράφονται, είναι απαραίτητη και η εμπρόθεσμη, νόμιμη κοινοποίηση της καταλογιστικής πράξης.
Όταν εφαρμόζεται η ενδικοφανής διαδικασία του Κώδικα, η προσφυγή στη ΔΕΔ υποβάλλεται κατά κανόνα μέσα σε 30 ημέρες από την κοινοποίηση, ενώ για τους κατοίκους εξωτερικού η προθεσμία είναι 60 ημέρες. Το δικαίωμα αμφισβήτησης συνδέεται με το στάδιο και τις προθεσμίες της εκάστοτε υπόθεσης. Η νέα εγκύκλιος δεν θεσπίζει γενικό νέο περιθώριο για όσους άφησαν τις προθεσμίες τους να εκπνεύσουν.
Για τον λόγο αυτό, είναι σημαντικός ο έλεγχος των μηνυμάτων στο myAADE και του δηλωμένου email. Στις ψηφιακές κοινοποιήσεις του Κώδικα, η πράξη θεωρείται ότι έχει κοινοποιηθεί αφού περάσουν δέκα ημέρες από την ανάρτηση και την ηλεκτρονική ειδοποίηση. Η προθεσμία αρχίζει από την τελευταία από αυτές τις δύο ενέργειες, εφόσον δεν προκύπτει ότι η παραλαβή έγινε νωρίτερα. Το γεγονός ότι ένα μήνυμα μένει αδιάβαστο δεν εμποδίζει κατ’ ανάγκη την έναρξη των προθεσμιών.
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ
Με τέτοιες τιμές, ακόμα ψάχνεις;
Ακολουθήστε το carsnews.gr στο Google News για να μαθαίνετε πρώτοι όλες τις ειδήσεις.
ΣΧΕΤΙΚΑ ΑΡΘΡΑ
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ